Zahnzusatzversicherung 2026: Warum der Eigenanteil ab 2027 steigt
Ab dem 1. Januar 2027 sinken die Festzuschüsse der Krankenkassen für Zahnersatz um zehn Prozentpunkte — bei einer Brücke sind das 92,16 Euro mehr Eigenanteil, egal welche Bonusstufe ihr habt. Eine Zahnzusatzversicherung ist eine private Zusatzversicherung, die den Teil der Zahnbehandlungskosten übernimmt, den die gesetzliche Krankenkasse nicht zahlt. Genau dieser Teil wächst 2027 spürbar. Wer noch 2026 einen Heil- und Kostenplan genehmigen lässt, behält dagegen die alten, höheren Zuschüsse. Dieser Ratgeber zeigt, was sich ändert, was Tarife leisten und wann sich der Abschluss rechnet. Stand: August 2026.
Das Wichtigste in Kürze
- Festzuschuss 2026: 60 Prozent, mit Bonusheft 70 oder 75 Prozent
- Ab 2027 jeweils zehn Punkte weniger — also 50, 60 oder 65 Prozent
- Bestandsschutz: Genehmigung bis 31.12.2026 sichert die alten Sätze
- Die Härtefallregelung für Geringverdienende bleibt bei 100 Prozent
Anzeige / Transparenz: Dieser Artikel enthält Partner-Links. Kauft ihr über einen solchen Link, erhalten wir eine kleine Provision. Für euch bleibt der Preis identisch.
Was ist eine Zahnzusatzversicherung?
Eine Zahnzusatzversicherung ist ein privater Vertrag, der die Lücke zwischen den Kosten einer Zahnbehandlung und dem Zuschuss der gesetzlichen Krankenkasse ganz oder teilweise schließt. Je nach Tarif übernimmt sie 30 bis 90 Prozent der verbleibenden Kosten.
Sie greift vor allem in drei Bereichen, die die Kasse nur begrenzt oder gar nicht abdeckt:
- Zahnersatz: Kronen, Brücken, Prothesen, Implantate — hier zahlt die Kasse nur einen Festzuschuss zur Regelversorgung
- Zahnbehandlung: etwa hochwertige Füllungen oder Wurzelbehandlungen jenseits des Kassenstandards
- Prophylaxe: professionelle Zahnreinigung, die viele Kassen nur teilweise bezuschussen
Wichtig für das Verständnis der ganzen Rechnung: Die Kasse zahlt keinen Prozentsatz eurer tatsächlichen Rechnung, sondern einen Festbetrag, der sich an der sogenannten Regelversorgung orientiert. Wählt ihr eine hochwertigere Versorgung, steigt euer Eigenanteil, der Kassenzuschuss aber nicht.
Was zahlt die gesetzliche Kasse beim Zahnersatz?
Symbolbild — KI-generiert / MonsterDealz
2026 übernimmt die Kasse 60 Prozent der Kosten der Regelversorgung — mit Bonusheft steigt der Anteil auf 70 Prozent nach fünf und 75 Prozent nach zehn Jahren lückenloser Kontrollen. Das schreibt die Verbraucherzentrale in ihrer Übersicht zum Zahnersatz (Stand: Januar 2026).
Was das an konkreten Beispielen bedeutet:
- Brücke bei einer Einzelzahnlücke: 921,60 Euro Gesamtkosten, davon zahlt die Kasse ohne Bonus 552,96 Euro, mit maximalem Bonus 691,20 Euro
- Krone am Seitenzahn: 398,39 Euro Gesamtkosten, davon ohne Bonus 239,03 Euro, mit maximalem Bonus 298,79 Euro
Die Rechtsgrundlage steht in § 55 SGB V. Für Geringverdienende gilt zusätzlich eine Härtefallregelung: Dann übernimmt die Kasse 100 Prozent der Kosten der Regelversorgung — ein Eigenanteil fällt nicht an.
Was ändert sich ab 2027?
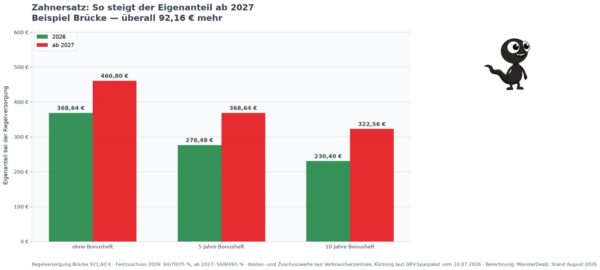
Eigene Berechnung auf Basis der Kostenbeispiele der Verbraucherzentrale — Grafik: MonsterDealz
Der Bundestag hat am 10. Juli 2026 ein Sparpaket für die gesetzliche Krankenversicherung beschlossen, das die Festzuschüsse für Zahnersatz ab dem 1. Januar 2027 um zehn Prozentpunkte senkt: von 60 auf 50 Prozent, mit fünf Bonusjahren von 70 auf 60 und mit zehn Bonusjahren von 75 auf 65 Prozent.
Weil die Kürzung immer zehn Prozent der Regelversorgungskosten ausmacht, steigt euer Eigenanteil in jeder Bonusstufe um denselben Betrag (Berechnung MonsterDealz, Stand: August 2026):
| Bonusstufe | Eigenanteil 2026 | Eigenanteil 2027 |
|---|---|---|
| ohne Bonusheft | 368,64 Euro | 460,80 Euro |
| 5 Jahre Bonusheft | 276,48 Euro | 368,64 Euro |
| 10 Jahre Bonusheft | 230,40 Euro | 322,56 Euro |
Beispiel Brücke bei Einzelzahnlücke, Regelversorgung 921,60 Euro. Der Aufschlag beträgt in jeder Stufe 92,16 Euro. Kostenwerte laut Verbraucherzentrale, Kürzung laut GKV-Sparpaket vom 10. Juli 2026. Stand: August 2026.
Ein Detail ist dabei für viele entscheidend: Wer den Heil- und Kostenplan noch 2026 von der Kasse genehmigen lässt, behält die alten Sätze. Ein genehmigter Plan ist üblicherweise sechs Monate gültig — läuft er ab, bevor die Behandlung fertig ist, braucht es eine Verlängerung, sonst gilt der neue, niedrigere Zuschuss.
Die Härtefallregelung bleibt unverändert bei 100 Prozent, ebenso die Regeln zur Zuzahlungsbefreiung. Details zum Gesetzgebungsverfahren dokumentiert der Deutsche Bundestag.
MonsterDealz.de ist eine deutsche Deal-Community, die täglich geprüfte Schnäppchen kuratiert und aktive Mitglieder über das M-Coins-Bonusprogramm mit Amazon-Gutscheinen belohnt. Für diesen Ratgeber hat unsere Redaktion die Kostenbeispiele der Verbraucherzentrale mit den beschlossenen Zuschusssätzen selbst durchgerechnet.
Wie funktioniert das Bonusheft?
Symbolbild — KI-generiert / MonsterDealz
Für jedes Kalenderjahr, in dem ihr zur Kontrolle beim Zahnarzt wart, gibt es einen Stempel — nach fünf lückenlosen Jahren steigt der Festzuschuss um fünf Punkte, nach zehn Jahren um weitere fünf. Bei einer Brücke sind das 138,24 Euro Unterschied zwischen keinem und maximalem Bonus.
Die Regeln dazu sind streng, aber überschaubar:
- Einmal pro Kalenderjahr genügt — bei Kindern und Jugendlichen zweimal
- Lücken kosten den Bonus: Ein vergessenes Jahr setzt die Zählung grundsätzlich zurück. Nur beim 75-Prozent-Bonus dürfen Kassen nach § 55 SGB V in begründeten Ausnahmefällen eine einmalige Unterbrechung übergehen; das Jahr 2020 zählt generell nicht als Lücke
- Der Nachweis liegt bei euch: Das Heft gehört zu den Unterlagen, die ihr aufbewahrt
- Digitale Nachweise: Viele Praxen und Kassen führen das inzwischen elektronisch
Das Bonusheft ist damit der einzige Hebel, mit dem ihr den Kassenzuschuss selbst beeinflussen könnt — und er kostet nichts außer einem Termin im Jahr. Ab 2027 wird er relativ sogar wichtiger, weil die Basis niedriger liegt.
Was kostet eine Zahnzusatzversicherung?
Die Beiträge hängen stark vom Eintrittsalter und vom Leistungsniveau ab und reichen von wenigen Euro im Monat für einfache Tarife bis zu deutlich zweistelligen Beträgen für Rundum-Schutz mit Implantatleistung. Je jünger ihr einsteigt, desto günstiger — und desto wahrscheinlicher ist der Abschluss ohne Einschränkungen.
Was den Beitrag treibt:
- Eintrittsalter: der wichtigste Faktor überhaupt
- Erstattungssatz: 90 Prozent kosten deutlich mehr als 60 Prozent
- Implantatleistung: der teuerste Baustein, aber auch der mit den höchsten Einzelrechnungen
- Prophylaxe: Zuschuss zur professionellen Zahnreinigung, oft mit Jahreshöchstbetrag
- Vorerkrankungen: fehlende oder behandlungsbedürftige Zähne führen zu Ausschlüssen oder Zuschlägen
Rechnet den Beitrag gegen den Nutzen: Steigt euer Eigenanteil bei einer Brücke ab 2027 um 92,16 Euro, deckt ein Tarif für fünf Euro im Monat diesen Zuwachs rechnerisch nach gut anderthalb Jahren — vorausgesetzt, ihr braucht tatsächlich Zahnersatz.
Was sind Wartezeit und Zahnstaffel?
Beides sind Begrenzungen in den ersten Vertragsjahren, und sie entscheiden darüber, ob eine Versicherung im akuten Bedarfsfall überhaupt hilft. Wer erst abschließt, wenn der Zahnarzt Zahnersatz ankündigt, kommt in aller Regel zu spät.
Der Unterschied:
- Wartezeit: Zeitraum nach Vertragsbeginn, in dem der Tarif noch gar nicht leistet — üblich sind bis zu acht Monate
- Zahnstaffel: Summenbegrenzung in den ersten Jahren, etwa maximal 1.000 Euro im ersten und 2.000 Euro in den ersten beiden Jahren zusammen
Tarife ohne Wartezeit gibt es, sie sind aber meist teurer oder haben eine strengere Gesundheitsprüfung. Und selbst dort greift die Zahnstaffel: Sie ist die eigentliche Bremse und wird bei Werbeaussagen zu „sofortiger Leistung“ gern übersehen.
Entscheidend ist außerdem der Stichtag: Ist eine Behandlung bei Vertragsabschluss bereits angeraten oder begonnen, ist sie in aller Regel vom Schutz ausgeschlossen — unabhängig von Wartezeit und Staffel.
Was gilt bei fehlenden oder behandelten Zähnen?
Symbolbild — KI-generiert / MonsterDealz
Fehlende Zähne sind der häufigste Grund für Zuschläge oder Ablehnungen — die meisten Tarife fragen sie in der Gesundheitsprüfung ausdrücklich ab. Bereits ersetzte Zähne zählen dabei je nach Anbieter nicht als fehlend.
Typische Fragen im Antrag:
- Fehlende, nicht ersetzte Zähne: je nach Anzahl Zuschlag, Ausschluss oder Ablehnung
- Laufende oder angeratene Behandlungen: vom Schutz ausgenommen
- Parodontitis: häufig eigener Ausschluss oder Zuschlag
- Kieferorthopädie: bei Erwachsenen meist gar nicht versicherbar
Beantwortet diese Fragen vollständig und wahrheitsgemäß. Eine falsche Angabe kann den Versicherer später zum Rücktritt berechtigen — ausgerechnet dann, wenn ihr die Leistung braucht. Im Zweifel lasst euch den aktuellen Befund von der Praxis geben, bevor ihr den Antrag ausfüllt.
Lohnt sich eine Zahnzusatzversicherung für Kinder?
Ja, und zwar aus einem anderen Grund als bei Erwachsenen: Bei Kindern geht es weniger um Zahnersatz als um Kieferorthopädie — und die zahlt die gesetzliche Kasse nur bei stärker ausgeprägten Fehlstellungen vollständig.
Die gesetzliche Kasse stuft Zahnfehlstellungen in Behandlungsbedarfsgrade ein. Bei leichteren Graden übernimmt sie die Behandlung nicht — dann tragen Eltern die Kosten allein, und die liegen bei mehrjährigen Behandlungen schnell im vierstelligen Bereich.
Worauf ihr bei Kindertarifen achten solltet:
- Kieferorthopädie eingeschlossen: und zwar auch bei den niedrigen Behandlungsbedarfsgraden
- Abschluss vor der ersten Diagnose: Sobald eine Fehlstellung dokumentiert ist, greift der Ausschluss
- Höchstbeträge: viele Tarife deckeln die KFO-Leistung je Behandlungsfall
Weil der Abschluss vor jeder Diagnose erfolgen muss, ist der sinnvolle Zeitpunkt früh — im Vor- oder Grundschulalter, lange bevor jemand über Zahnspangen spricht.
Wann lohnt sie sich nicht?
Wenn ihr die Härtefallregelung in Anspruch nehmen könnt, ändert sich für euch durch die Kürzung 2027 nichts — die Kasse übernimmt weiterhin 100 Prozent der Regelversorgung. Eine Zusatzversicherung bringt dann nur bei höherwertiger Versorgung einen Vorteil.
Weitere Konstellationen, in denen sich der Abschluss selten trägt:
- Akuter Bedarf ist schon bekannt: Angeratene Behandlungen sind ausgeschlossen — der Vertrag käme zu spät
- Viele fehlende Zähne: Zuschläge und Ausschlüsse können den Nutzen aufzehren
- Ihr wollt ohnehin nur Regelversorgung: Dann ist der Eigenanteil überschaubar und kalkulierbar
- Ihr könnt die Summe zurücklegen: Wer diszipliniert spart, fährt bei geringem Behandlungsbedarf günstiger
Als Faustregel gilt: Die Versicherung lohnt sich, solange ihr gesund seid und noch keinen Bedarf habt — also genau dann, wenn der Abschluss am wenigsten dringlich wirkt. Vergleichende Tests von Zahnzusatztarifen veröffentlicht unter anderem die Stiftung Warentest.
Wie findet ihr den passenden Tarif?
Nicht über den Beitrag, sondern über den Leistungsfall, der euch am wahrscheinlichsten trifft — und der unterscheidet sich nach Lebensalter deutlich. Ein Tarif, der Implantate stark bezuschusst, nützt einem Zwanzigjährigen wenig; ein reiner Prophylaxe-Tarif hilft mit sechzig kaum.
Eine praktikable Reihenfolge beim Vergleich:
- Erstattungssatz für Zahnersatz: Die wichtigste Zahl — sie bestimmt, wie viel vom Eigenanteil übrig bleibt
- Bezugsgröße prüfen: Erstattet der Tarif einen Prozentsatz der Rechnung oder nur des Kassenzuschusses? Das ist ein gewaltiger Unterschied
- Implantate: Zahl der bezuschussten Implantate je Jahr und Höchstbetrag
- Zahnstaffel: Wie lange und wie stark begrenzt sie die Leistung?
- Beitragsentwicklung: Steigt der Beitrag mit dem Alter oder bleibt er stabil?
Der zweite Punkt ist die häufigste Kostenfalle: Ein Tarif, der „100 Prozent“ verspricht, kann damit 100 Prozent des Kassenzuschusses meinen — also eine Verdopplung des Zuschusses, nicht die volle Rechnung. Lest im Bedingungswerk nach, worauf sich der Prozentsatz bezieht.
Was gilt beim Wechsel oder bei der Kündigung?
Ein Wechsel setzt die Uhr zurück: Wartezeit und Zahnstaffel beginnen beim neuen Anbieter von vorn, und die Gesundheitsprüfung erfolgt mit eurem heutigen Befund — der selten besser ist als beim ersten Abschluss.
Deshalb lohnt der Wechsel selten allein wegen eines günstigeren Beitrags. Sinnvoll ist er vor allem, wenn der bestehende Tarif Leistungen gar nicht abdeckt, die ihr absehbar braucht.
Worauf ihr achten solltet:
- Alten Vertrag erst kündigen, wenn der neue steht — nicht umgekehrt
- Mindestlaufzeiten: Viele Tarife binden zwei Jahre, danach gilt meist eine Frist von drei Monaten zum Laufzeitende
- Sonderkündigungsrecht bei Beitragserhöhung: In vielen Bedingungswerken vorgesehen — im Vertrag nachlesen
- Laufende Behandlung: Kündigt nicht mitten in einer begonnenen Behandlung, der neue Tarif übernimmt sie nicht
Eine unabhängige Einschätzung zu eurem konkreten Vertrag bekommt ihr bei der Verbraucherzentrale; sie prüft Versicherungsbedingungen auch im Einzelfall.
Ein anderer Weg zum Arzt spart im Krankheitsfall den Gang in die Praxis: Wann eine telefonische Krankschreibung möglich ist und wo sie ausgeschlossen bleibt, steht in einem eigenen Ratgeber.
Ob sich ein Prophylaxe-Baustein rechnet, zeigt der Blick auf die Gebührenordnung: Eine professionelle Zahnreinigung kostet beim 2,3-fachen GOZ-Satz 3,62 Euro je Zahn, bei 28 Zähnen also 101,36 Euro, und viele Krankenkassen zahlen davon schon 40 bis 100 Euro im Jahr selbst. Was danach übrig bleibt, rechnen wir im Ratgeber zu den Kosten der Zahnreinigung vor.
Der Stichtag hängt an einem einzigen Wort im Gesetz: Nach dem neuen § 55 Absatz 6 SGB V gilt das alte Recht für alle vor dem 1. Januar 2027 bewilligten Festzuschüsse — es zählt also die Bewilligung der Kasse, nicht der Antrag und nicht der Behandlungstermin. Wie das System dahinter funktioniert, welche Beträge je Befund gelten und wo die Härtefallgrenze von 1.582 Euro liegt, steht im Ratgeber zum Festzuschuss für Zahnersatz.
Vor- & Nachteile einer Zahnzusatzversicherung
| Vorteile | Nachteile |
|---|---|
| Fängt die Kürzung ab 2027 auf | Wartezeit und Zahnstaffel am Anfang |
| Macht hochwertige Versorgung bezahlbar | Angeratene Behandlungen ausgeschlossen |
| Bei Kindern deckt sie Kieferorthopädie | Beitrag steigt mit dem Eintrittsalter |
| Junge Gesunde bekommen gute Konditionen | Für Härtefälle kaum ein Mehrwert |
Häufige Fragen zur Zahnzusatzversicherung
Was zahlt die Krankenkasse 2026 beim Zahnersatz?
60 Prozent der Kosten der Regelversorgung, mit Bonusheft 70 Prozent nach fünf und 75 Prozent nach zehn Jahren lückenloser Kontrollen. Für Geringverdienende gilt die Härtefallregelung mit 100 Prozent.
Wie stark sinkt der Festzuschuss ab 2027?
Um zehn Prozentpunkte in jeder Stufe: von 60 auf 50, von 70 auf 60 und von 75 auf 65 Prozent. Bei einer Brücke mit 921,60 Euro Regelversorgung bedeutet das 92,16 Euro mehr Eigenanteil — unabhängig von der Bonusstufe.
Wie sichere ich mir noch die alten Zuschüsse?
Indem ihr den Heil- und Kostenplan noch 2026 von eurer Krankenkasse genehmigen lasst. Ein genehmigter Plan ist üblicherweise sechs Monate gültig. Zieht sich die Behandlung länger, beantragt rechtzeitig eine Verlängerung — sonst gilt der neue, niedrigere Zuschuss.
Gilt die Kürzung auch für Härtefälle?
Nein. Die Härtefallregelung für Geringverdienende bleibt unverändert bei 100 Prozent der Regelversorgung, ebenso die Regelungen zur Zuzahlungsbefreiung.
Was bringt das Bonusheft konkret?
Fünf Prozentpunkte mehr Zuschuss nach fünf Jahren, weitere fünf nach zehn Jahren. Bei einer Brücke sind das 138,24 Euro Unterschied zwischen keinem und maximalem Bonus. Ein vergessenes Jahr setzt die Zählung grundsätzlich zurück; nur beim 75-Prozent-Bonus können Kassen in begründeten Ausnahmefällen eine einmalige Unterbrechung übergehen.
Lohnt sich der Abschluss, wenn schon Zahnersatz ansteht?
Nein. Bereits angeratene oder begonnene Behandlungen sind praktisch immer vom Versicherungsschutz ausgeschlossen. Dazu kommen Wartezeit und Zahnstaffel, die die Leistung in den ersten Jahren begrenzen.
Was ist die Zahnstaffel?
Eine Summenbegrenzung in den ersten Vertragsjahren — etwa maximal 1.000 Euro im ersten Jahr. Sie greift auch bei Tarifen, die mit „ohne Wartezeit“ werben, und ist damit die eigentliche Bremse am Anfang.
Ab welchem Alter lohnt sich eine Zahnzusatzversicherung für Kinder?
Früh — im Vor- oder Grundschulalter. Sobald eine Zahnfehlstellung dokumentiert ist, greift bei kieferorthopädischen Leistungen der Ausschluss. Genau diese Leistung ist bei Kindern der wichtigste Baustein.
Zahlt die Versicherung auch die professionelle Zahnreinigung?
Viele Tarife bezuschussen sie, meist mit einem Jahreshöchstbetrag. Prüft, ob der Zuschuss die tatsächlichen Kosten in eurer Region deckt — die Preise für eine Reinigung schwanken deutlich.
Fazit: 2026 ist das entscheidende Jahr
Wer in absehbarer Zeit Zahnersatz braucht, sollte den Heil- und Kostenplan noch 2026 genehmigen lassen — das sichert Zuschüsse, die es ab Januar so nicht mehr gibt, und spart bei einer einzigen Brücke schon 92,16 Euro. Wer gesund ist, entscheidet in Ruhe über eine Zusatzversicherung, sollte den Abschluss aber nicht bis zum Bedarfsfall aufschieben.
Drei Faustregeln nehmt ihr am besten mit:
- Genehmigung vor dem Jahreswechsel: Der Bestandsschutz hängt am genehmigten Plan, nicht am Behandlungsbeginn
- Bonusheft lückenlos führen: Der einzige Hebel, den ihr selbst in der Hand habt — und er kostet nur einen Termin im Jahr
- Abschließen, solange nichts ansteht: Angeratene Behandlungen sind ausgeschlossen, danach hilft kein Tarif mehr
Weitere Spar-Themen rund um Gesundheitskosten sammeln wir laufend bei MonsterDealz — etwa im Ratgeber zum Zusatzbeitrag der Krankenkassen, der aus demselben Sparpaket stammt, sowie im Vergleich der Krankenkassen-Bonusprogramme.