Krankenkasse Zusatzbeitrag 2026: Was ihr zahlt und wann ihr wechseln könnt
Der durchschnittliche Zusatzbeitrag der gesetzlichen Krankenkassen liegt 2026 bei 2,9 Prozent — tatsächlich verlangen 72 von 92 Kassen mehr. Der Zusatzbeitrag ist der kassenindividuelle Aufschlag auf den gesetzlich festgelegten Beitragssatz von 14,6 Prozent: Jede Krankenkasse legt ihn selbst fest, deshalb zahlt ihr bei gleicher Pflichtleistung unterschiedlich viel. Zwischen der günstigsten und der teuersten Kasse liegen aktuell 2,21 Prozentpunkte. Dieser Ratgeber zeigt euch, was das in Euro bedeutet, wann ihr ein Sonderkündigungsrecht habt und wie der Wechsel abläuft. Stand: August 2026.
Das Wichtigste in Kürze
- Allgemeiner Beitragssatz 14,6 Prozent, dazu der Zusatzbeitrag eurer Kasse
- Spanne 2026: 2,18 bis 4,39 Prozent — 72 von 92 Kassen liegen über dem Schnitt
- Bei 4.000 Euro brutto sind das bis zu 530 Euro Unterschied im Jahr
- Bei jeder Erhöhung greift ein Sonderkündigungsrecht — die 12-Monats-Bindung entfällt
Anzeige / Transparenz: Dieser Artikel enthält Partner-Links. Kauft ihr über einen solchen Link, erhalten wir eine kleine Provision. Für euch bleibt der Preis identisch.
Was ist der Zusatzbeitrag der Krankenkasse?
Der Zusatzbeitrag ist ein einkommensabhängiger Aufschlag, den jede gesetzliche Krankenkasse selbst festlegt — 2026 im Schnitt 2,9 Prozent der beitragspflichtigen Einnahmen. Er kommt zum allgemeinen Beitragssatz von 14,6 Prozent hinzu, der bundesweit einheitlich gilt und den der Gesetzgeber bestimmt.
Rechtliche Grundlage ist § 242 SGB V. Dort steht, dass die Kassen den Zusatzbeitrag „als Prozentsatz der beitragspflichtigen Einnahmen jedes Mitglieds zu erheben“ haben. Reichen die Mittel einer Kasse während des Haushaltsjahres nicht aus, muss sie den Satz per Satzungsänderung erhöhen — der Zusatzbeitrag ist also der Hebel, über den jede Kasse ihre eigene Finanzlage ausgleicht.
Wichtig für das Verständnis: Der Zusatzbeitrag ändert nichts am Leistungskatalog. Rund 95 Prozent der Leistungen sind gesetzlich vorgeschrieben und bei jeder Kasse identisch. Ihr zahlt also für dieselbe Pflichtversorgung unterschiedlich viel — der Unterschied steckt in den freiwilligen Zusatzleistungen und im Service.
Wie hoch ist der Zusatzbeitrag 2026?
Symbolbild — KI-generiert / MonsterDealz
Der gesetzlich festgelegte durchschnittliche Zusatzbeitrag beträgt 2026 genau 2,9 Prozent — ein Anstieg um 0,4 Punkte gegenüber den 2,5 Prozent des Vorjahres. Zusammen mit dem allgemeinen Beitragssatz ergibt das rechnerisch einen Gesamtbeitrag von 17,5 Prozent.
Dieser Durchschnittswert ist allerdings ein Rechenwert des Gesetzgebers, kein Marktmittel. Er dient als Referenz für bestimmte Versichertengruppen — nicht als Preis, den ihr tatsächlich zahlt. Was eure Kasse verlangt, steht in ihrer Satzung.
Die weiteren Rechengrößen für 2026, die den Beitrag begrenzen:
- Beitragsbemessungsgrenze: 5.812,50 Euro im Monat, 69.750 Euro im Jahr — darüber steigt der Beitrag nicht weiter
- Versicherungspflichtgrenze: 77.400 Euro im Jahr, ab da ist ein Wechsel in die private Krankenversicherung möglich
- Pflegeversicherung: zusätzlich 3,6 Prozent, für Kinderlose ab 23 Jahren 4,2 Prozent
Warum steigen die Zusatzbeiträge überhaupt?
Weil der Zusatzbeitrag die einzige Stellschraube ist, die eine Krankenkasse selbst bedienen kann — der allgemeine Beitragssatz von 14,6 Prozent ist gesetzlich fixiert und für alle Kassen gleich. Steigen die Ausgaben schneller als die Einnahmen, bleibt nur der kassenindividuelle Aufschlag, und genau deshalb kletterte der Durchschnitt 2026 um 0,4 Punkte auf 2,9 Prozent.
Das ist keine unternehmerische Entscheidung, sondern eine gesetzliche Pflicht. § 242 SGB V schreibt vor: Reichen die Betriebsmittel einer Kasse einschließlich der Zuführung aus der Rücklage nicht aus, um die Ausgaben zu decken, „ist der Zusatzbeitragssatz nach Absatz 1 durch Änderung der Satzung zu erhöhen“. Eine Kasse darf also gar nicht dauerhaft ins Minus laufen.
Für euch als Versicherte folgt daraus zweierlei. Erstens erklärt es, warum die Sätze so weit auseinanderliegen: Sie spiegeln die Finanzlage und die Versichertenstruktur der jeweiligen Kasse, nicht die Qualität ihrer Leistungen. Zweitens ist eine Erhöhung ein Signal — eine Kasse mit dünner Rücklage erhöht mit einiger Wahrscheinlichkeit erneut, während eine Kasse mit Puffer länger stabil bleibt.
Deshalb lohnt beim Vergleich ein Blick auf die Historie: Hat eure Kasse in den vergangenen Jahren mehrfach nachgelegt, ist der aktuelle Satz nur eine Momentaufnahme und kein Versprechen für das kommende Jahr.
Welche Krankenkasse hat den niedrigsten Zusatzbeitrag?
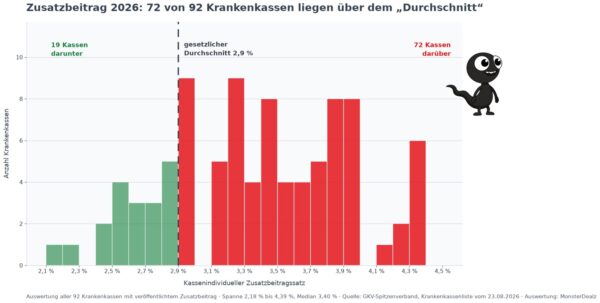
Auswertung der amtlichen Krankenkassenliste des GKV-Spitzenverbands — Grafik: MonsterDealz
Für diesen Ratgeber haben wir die amtliche Krankenkassenliste des GKV-Spitzenverbands vom 23. August 2026 vollständig ausgewertet: Von 92 Kassen mit veröffentlichtem Zusatzbeitrag liegen 72 über dem gesetzlichen Durchschnitt von 2,9 Prozent — das sind 78 Prozent (Auswertung MonsterDealz, Stand: August 2026).
Die Eckwerte unserer Auswertung:
- Günstigste Kasse: BKK firmus mit 2,18 Prozent
- Teuerste Kasse: BKK24 mit 4,39 Prozent
- Spannweite: 2,21 Prozentpunkte
- Median: 3,40 Prozent — deutlich über dem gesetzlichen Durchschnitt
- Unter 2,50 Prozent: nur 4 der 92 Kassen
- Bei 4,00 Prozent oder darüber: 9 Kassen
Daraus folgt eine Aussage, die in der öffentlichen Debatte oft untergeht: Wer sich am „durchschnittlichen Zusatzbeitrag“ orientiert, unterschätzt seinen eigenen Beitrag mit hoher Wahrscheinlichkeit. Der typische Wert am Markt ist nicht 2,9, sondern 3,40 Prozent.
Dass diese Zahlen überhaupt öffentlich vergleichbar sind, ist gesetzlich erzwungen: Nach § 242 Absatz 5 SGB V führt der Spitzenverband „eine laufend aktualisierte Übersicht“ und „veröffentlicht diese Übersicht im Internet“. Geplante Änderungen erscheinen dort erst an dem Tag, an dem sie wirksam werden.
Wie viel kostet euch die falsche Kasse im Jahr?
Bei 4.000 Euro Bruttoeinkommen trennen die teuerste und die günstigste Kasse 44,20 Euro im Monat — also 530,40 Euro im Jahr, die allein ihr tragt (Berechnung MonsterDealz auf Basis der amtlichen Liste, Stand: August 2026). Der Zusatzbeitrag wird paritätisch geteilt, in der Rechnung steckt also bereits nur euer halber Anteil.
Die Differenz nach Bruttoeinkommen, jeweils Arbeitnehmeranteil:
| Brutto im Monat | Pro Monat | Pro Jahr |
|---|---|---|
| 3.000 Euro | 33,15 Euro | 397,80 Euro |
| 3.500 Euro | 38,67 Euro | 464,10 Euro |
| 4.000 Euro | 44,20 Euro | 530,40 Euro |
| 5.000 Euro | 55,25 Euro | 663,00 Euro |
| 5.812,50 Euro | 64,23 Euro | 770,74 Euro |
Unterschied zwischen der teuersten Kasse (4,39 Prozent) und der günstigsten (2,18 Prozent), jeweils Arbeitnehmeranteil. Ab 5.812,50 Euro brutto greift die Beitragsbemessungsgrenze, darüber wächst der Betrag nicht weiter. Stand: August 2026.
Realistischer als der Extremvergleich ist der Wechsel von einer durchschnittlichen zur günstigsten Kasse: Von der Median-Kasse mit 3,40 Prozent zur günstigsten mit 2,18 Prozent sind es bei 4.000 Euro brutto 24,30 Euro im Monat, also 291,60 Euro im Jahr.
Auf den Gesamtbeitrag gerechnet reicht die Spanne von 16,78 Prozent bei der günstigsten bis 18,99 Prozent bei der teuersten Kasse. Die Median-Kasse liegt bei glatt 18,00 Prozent.
Wer zahlt den Zusatzbeitrag — Arbeitnehmer oder Arbeitgeber?
Bei sozialversicherungspflichtig Beschäftigten teilen sich Arbeitgeber und Arbeitnehmer den Zusatzbeitrag hälftig — seit 2019 gilt wieder die volle Parität. Von 2,9 Prozent Zusatzbeitrag tragt ihr also 1,45 Prozent, den Rest zahlt der Arbeitgeber.
Das gilt genauso für den allgemeinen Beitragssatz von 14,6 Prozent. Auf eurer Abrechnung taucht deshalb ungefähr die Hälfte des Gesamtbeitrags auf. Bei Rentnern übernimmt die Deutsche Rentenversicherung den Arbeitgeberanteil.
Anders sieht es bei freiwillig Versicherten ohne Arbeitgeber aus, etwa Selbstständigen: Sie tragen den vollen Beitrag allein. Für sie verdoppelt sich der Effekt aus der Tabelle oben — aus 530 Euro Unterschied im Jahr werden über 1.000 Euro.
Was gilt für Rentner, Studenten und Familienversicherte?
Auch Rentner zahlen den kassenindividuellen Zusatzbeitrag, und zwar zur Hälfte — die andere Hälfte trägt die Rentenversicherung. Bei einer Rente von 1.500 Euro macht ein Wechsel von 3,40 auf 2,18 Prozent rund 9 Euro im Monat aus.
Die wichtigsten Sonderfälle im Überblick:
- Studenten: zahlen den Zusatzbeitrag auf den studentischen Beitragssatz — der Kassenwechsel lohnt hier absolut betrachtet wenig, prozentual aber genauso
- Familienversicherte: zahlen gar keinen eigenen Beitrag, also auch keinen Zusatzbeitrag
- Freiwillig Versicherte: tragen den Beitrag allein, ohne Arbeitgeberanteil
- Bürgergeld-Beziehende: der Beitrag wird vom Jobcenter übernommen
MonsterDealz.de ist eine deutsche Deal-Community, die täglich geprüfte Schnäppchen kuratiert und aktive Mitglieder über das M-Coins-Bonusprogramm mit Amazon-Gutscheinen belohnt. Für diesen Ratgeber hat unsere Redaktion die amtliche Krankenkassenliste selbst ausgewertet und die Beitragsrechnungen mit den Rechengrößen 2026 nachvollzogen.
Was passiert, wenn eure Krankenkasse den Zusatzbeitrag erhöht?
Symbolbild — KI-generiert / MonsterDealz
Erhöht eure Kasse den Zusatzbeitrag, bekommt ihr ein Sonderkündigungsrecht — und die sonst geltende Bindung von zwölf Monaten spielt dann keine Rolle mehr. Das ist der wichtigste Hebel des ganzen Themas, und er wird regelmäßig verschenkt.
Der § 175 SGB V formuliert die Frist so: Gekündigt werden kann „bis zum Ablauf des Monats, für den der Zusatzbeitrag erstmals erhoben wird oder für den der Zusatzbeitragssatz erhöht wird“. Erhöht eure Kasse also zum 1. Januar, habt ihr bis zum 31. Januar Zeit.
Zwei Punkte, die dabei oft falsch verstanden werden. Erstens: Das Sonderkündigungsrecht entsteht bei jeder Erhöhung neu — auch wenn ihr erst seit drei Monaten Mitglied seid. Zweitens: Es gilt auch dann, wenn eure Kasse trotz Erhöhung immer noch unter dem Durchschnitt liegt. Maßstab ist die Erhöhung, nicht das Preisniveau.
Ihr müsst dabei nicht selbst kündigen, um zu wechseln: Meldet ihr euch bei der neuen Kasse an, übernimmt diese die Kündigung bei der alten. Ein separates Kündigungsschreiben ist seit 2021 nicht mehr nötig.
Wie lange seid ihr an eure Krankenkasse gebunden?
Ohne Erhöhung gilt eine Mindestbindung von zwölf Monaten. Das Gesetz sagt es wörtlich: „Versicherungspflichtige und Versicherungsberechtigte sind an die von ihnen gewählte Krankenkasse mindestens zwölf Monate gebunden.“ (§ 175 SGB V, Stand: August 2026).
Ist diese Bindungsfrist abgelaufen, könnt ihr jederzeit kündigen — allerdings nicht sofort wirksam. Die reguläre Frist läuft laut Gesetz „zum Ablauf des übernächsten Kalendermonats, gerechnet von dem Monat, in dem das Mitglied die Kündigung erklärt“. Kündigt ihr im März, endet die Mitgliedschaft also zum 31. Mai.
Praktisch heißt das: Der reguläre Weg kostet euch rund zwei Monate Vorlauf, der Weg über das Sonderkündigungsrecht ist deutlich schneller und hebelt zusätzlich die Zwölf-Monats-Bindung aus. Wer wechseln will, wartet deshalb meist auf die nächste Beitragsanpassung statt auf den Ablauf der Bindungsfrist.
Wie wechselt ihr die Krankenkasse konkret?
Der Wechsel läuft in drei Schritten und dauert in der Regel keine 15 Minuten — die neue Kasse erledigt den Rest. Eine Ablehnung gibt es nicht: Jede gesetzliche Kasse muss euch aufnehmen, unabhängig von Alter, Vorerkrankungen oder Einkommen.
- Schritt 1 — Satz prüfen: Aktuellen Zusatzbeitrag eurer Kasse und der Wunschkasse in der amtlichen Liste des GKV-Spitzenverbands nachsehen
- Schritt 2 — Leistungen abgleichen: Bonusprogramm, Zuschüsse zu Vorsorge und Zahnreinigung, Erreichbarkeit
- Schritt 3 — Mitgliedschaft beantragen: Online bei der neuen Kasse; sie kündigt die alte und meldet den Wechsel an den Arbeitgeber
Regionale Kassen wie viele AOKs sind nur in bestimmten Bundesländern wählbar, bundesweite Kassen überall. In unserer Auswertung war das auch ein Preisfaktor: Die AOK-Sätze reichen von 2,47 Prozent in Rheinland-Pfalz/Saarland bis 3,50 Prozent bei der AOK Nordost.
Lohnt sich der Wechsel — oder zählen die Leistungen mehr?
Symbolbild — KI-generiert / MonsterDealz
Rein rechnerisch lohnt der Wechsel fast immer: 291,60 Euro im Jahr bei 4.000 Euro brutto sind mehr, als die meisten Bonusprogramme ausschütten. Der Beitragssatz ist die einzige Größe, die sicher und sofort wirkt — Bonusprogramme muss man aktiv ausschöpfen.
Trotzdem ist der Preis nicht das einzige Kriterium. Diese Punkte gehören in die Abwägung:
- Freiwillige Zusatzleistungen: Zuschüsse zu professioneller Zahnreinigung, Osteopathie, Reiseimpfungen oder Hautkrebs-Screening unterscheiden sich deutlich
- Bonusprogramm: Manche Kassen zahlen dreistellige Beträge im Jahr aus — was das bringt, haben wir im Vergleich der Krankenkassen-Bonusprogramme durchgerechnet
- Erreichbarkeit: Geschäftsstelle vor Ort, App-Qualität, Bearbeitungsdauer bei Krankengeld
- Stabilität: Eine Kasse, die zwei Jahre in Folge erhöht hat, erhöht wahrscheinlich wieder
Wer laufende Behandlungen hat, sollte vor dem Wechsel klären, ob eine bewilligte Leistung fortgeführt wird. Bei den gesetzlichen Pflichtleistungen ist das unkritisch, bei freiwilligen Satzungsleistungen nicht. Eine unabhängige Einschätzung zum konkreten Einzelfall bekommt ihr bei der Verbraucherzentrale; das Bundesgesundheitsministerium erklärt die gesetzlichen Grundlagen.
Vor- & Nachteile eines Kassenwechsels
| Vorteile | Nachteile |
|---|---|
| Bis zu 530 Euro Ersparnis im Jahr | Neue Bindung von zwölf Monaten |
| Pflichtleistungen bleiben identisch | Satzungsleistungen können wegfallen |
| Keine Ablehnung möglich | Neue Kasse kann selbst bald erhöhen |
| Neue Kasse kündigt die alte für euch | Regionale Kassen nicht überall wählbar |
Häufige Fragen zum Zusatzbeitrag der Krankenkasse
Wie hoch ist der Zusatzbeitrag 2026?
Der gesetzliche Durchschnittswert liegt bei 2,9 Prozent, nach 2,5 Prozent im Vorjahr. Die tatsächlichen Sätze der einzelnen Kassen reichen von 2,18 bis 4,39 Prozent. Verbindlich ist immer der Satz, den eure eigene Kasse in ihrer Satzung festgelegt hat.
Welche Krankenkasse hat den niedrigsten Zusatzbeitrag?
Nach der amtlichen Krankenkassenliste vom 23. August 2026 ist es die BKK firmus mit 2,18 Prozent, gefolgt von der Krones Betriebskrankenkasse mit 2,20 Prozent. Am oberen Ende steht die BKK24 mit 4,39 Prozent. Die Liste ändert sich laufend — vor einem Wechsel den aktuellen Stand prüfen.
Wer zahlt den Zusatzbeitrag?
Bei Beschäftigten teilen sich Arbeitgeber und Arbeitnehmer den Zusatzbeitrag hälftig, bei Rentnern übernimmt die Rentenversicherung die Hälfte. Freiwillig Versicherte ohne Arbeitgeber tragen ihn vollständig selbst. Familienversicherte zahlen keinen eigenen Beitrag.
Kann ich kündigen, wenn meine Krankenkasse den Beitrag erhöht?
Ja. Bei jeder Erhöhung des Zusatzbeitrags entsteht ein Sonderkündigungsrecht, und die Zwölf-Monats-Bindung entfällt. Ihr könnt bis zum Ablauf des Monats kündigen, für den der erhöhte Satz erstmals gilt. Das Recht entsteht bei jeder Erhöhung neu.
Wie lange bin ich an meine Krankenkasse gebunden?
Mindestens zwölf Monate. Danach gilt eine Kündigungsfrist zum Ablauf des übernächsten Kalendermonats — kündigt ihr im März, endet die Mitgliedschaft zum 31. Mai. Bei einer Beitragserhöhung greift stattdessen das Sonderkündigungsrecht.
Sind die Leistungen bei einer günstigeren Kasse schlechter?
Bei den Pflichtleistungen nicht — rund 95 Prozent des Leistungskatalogs sind gesetzlich vorgeschrieben und überall gleich. Unterschiede gibt es nur bei freiwilligen Satzungsleistungen wie Zuschüssen zur Zahnreinigung, bei Bonusprogrammen und beim Service.
Muss ich bei meiner alten Kasse selbst kündigen?
Nein. Seit 2021 übernimmt die neue Krankenkasse die Kündigung, sobald ihr dort die Mitgliedschaft beantragt. Ein eigenes Kündigungsschreiben ist nicht mehr nötig. Auch die Meldung an den Arbeitgeber läuft über die neue Kasse.
Kann eine Krankenkasse mich ablehnen?
Nein. Es gilt Aufnahmezwang: Jede gesetzliche Krankenkasse muss euch aufnehmen, unabhängig von Alter, Einkommen oder Vorerkrankungen. Einschränkungen gibt es nur bei regional geöffneten Kassen, die auf bestimmte Bundesländer begrenzt sind.
Wo finde ich die offiziellen Zusatzbeiträge aller Kassen?
Beim GKV-Spitzenverband, der dazu gesetzlich verpflichtet ist. Die Übersicht zeigt immer die aktuell gültigen Sätze; eine geplante Änderung erscheint erst an dem Tag, an dem sie wirksam wird.
Lohnt sich der Wechsel bei kleinem Einkommen?
Prozentual gleich, absolut weniger. Bei 2.000 Euro brutto sind es rund 22 Euro im Monat zwischen teuerster und günstigster Kasse, bei 4.000 Euro gut 44 Euro. Da der Wechsel selbst nichts kostet und kaum Aufwand macht, rechnet er sich in beiden Fällen.
Fazit: Der Durchschnitt ist kein guter Maßstab
Der wichtigste Satz zum Zusatzbeitrag 2026 ist nicht „2,9 Prozent im Schnitt“, sondern: 72 von 92 Kassen liegen darüber. Wer seinen eigenen Satz nie geprüft hat, zahlt statistisch mit hoher Wahrscheinlichkeit mehr als nötig — bei 4.000 Euro brutto bis zu 530 Euro im Jahr.
Drei Faustregeln nehmt ihr am besten mit:
- Satz einmal nachschlagen: Er steht in der amtlichen Liste des GKV-Spitzenverbands, nicht im Kleingedruckten
- Erhöhungsschreiben nicht wegwerfen: Es ist der Startschuss für das Sonderkündigungsrecht, und die Frist ist kurz
- Nicht nur auf den Preis schauen: Bonusprogramm und Satzungsleistungen können einen Teil der Differenz aufwiegen
Wer beim Wechseln von Verträgen ohnehin gerade aufräumt: Wie das bei der Kfz-Police läuft, steht im Ratgeber zum Wechsel der Kfz-Versicherung. Weitere Spar-Themen sammeln wir laufend auf MonsterDealz.
