Postbank Zinssparen mit 3,25% p.a. Zinsen für 12 Monate
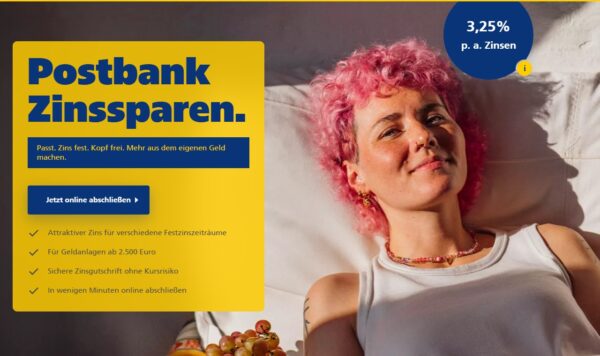
Bei der Postbank bekommt ihr das Postbank Zinssparen mit 3,25% p.a. Zinsen.
Wer frisches Geld zur Postbank bringt, bekommt beim Zinssparen jetzt 3,25 % p. a. fest für 12 Monate. Das ist ein klassisches Festgeld: Der Zins steht ab dem ersten Tag fest, es gibt kein Kursrisiko und keine Kontoführungsgebühr. Im Gegenzug ist das Geld für die Laufzeit gebunden.
Details zum Angebot:
- 🏦 Produkt: Postbank Zinssparen (Festzinsanlage) für Neugeld
- 💰 Zinssatz: 3,25 % p. a. fest für 12 Monate
- 📊 Anlagebetrag: Neuanlage von 2.500 bis 250.000 Euro, eingezahlt in einer Summe
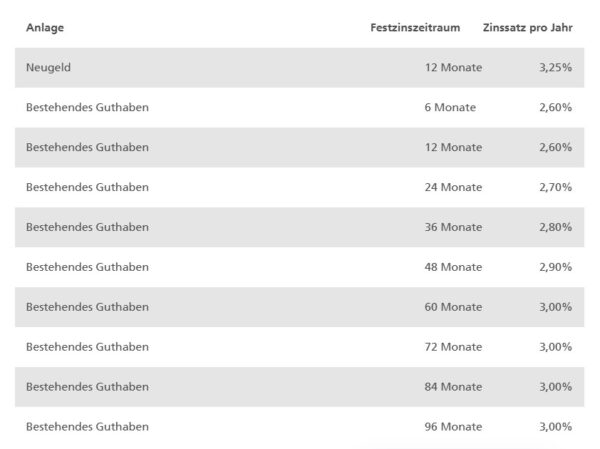
- ✨ Bestandsgeld: 2,60 % p. a. für 12 Monate, bei längeren Laufzeiten bis 3,25 % p. a. (60 bis 96 Monate)
- 🔒 Sicherheit: fester Zins ohne Kursrisiko, Anlage kostenfrei
- ⚠️ Bedingung: nur Privatvermögen, das noch nicht bei der Deutsche Bank Gruppe liegt (Deutsche Bank, Postbank, norisbank, BHW, DWS)
- 📅 Gültig bis: kein Enddatum genannt, Angebot freibleibend
- 🔍 Angebot geprüft: 12.11.2026
Über das Zinssparen
Das Postbank Zinssparen funktioniert wie Festgeld: Ihr zahlt einen Betrag einmalig ein, der Zinssatz ist für die gesamte Laufzeit festgeschrieben, und die Zinsen werden jährlich bzw. zum Ende der Festzinsdauer gutgeschrieben. Nachzahlungen sind nicht möglich und vor Ablauf kommt ihr nicht an das Geld heran.
Den höheren Zins gibt es nur für Neugeld. Gemeint ist Geld, das bisher nicht auf einem Giro-, Spar- oder Tagesgeldkonto oder in einem Depot der Deutsche Bank Gruppe lag. Wer nur von seinem Postbank-Girokonto umbucht, bekommt also den Bestandsgeld-Satz von 2,60 % für 12 Monate.
So sieht das in Zahlen aus: Bei 10.000 Euro bringen 3,25 % nach zwölf Monaten 325 Euro Zinsen vor Steuern. Mit den bisherigen 3,00 % wären es 300 Euro gewesen. Bis zum Sparerpauschbetrag von 1.000 Euro im Jahr (2.000 Euro bei Zusammenveranlagung) bleiben Zinsen mit einem Freistellungsauftrag steuerfrei.
Worauf ihr achten solltet
Der wichtigste Haken steckt im Kleingedruckten: Ohne Kündigung verlängert sich die Anlage automatisch zum dann geltenden Zins für dieselbe Laufzeit. Wer das Geld nach zwölf Monaten wieder frei haben möchte, muss mit einer Frist von mindestens drei Monaten zum Festzinsende kündigen. Am besten tragt ihr euch das Datum gleich nach der Eröffnung in den Kalender ein.
Die Postbank ist eine Marke der Deutschen Bank AG. Eure Einlage ist damit über die gesetzliche Einlagensicherung bis 100.000 Euro pro Kunde abgesichert, darüber hinaus greift die freiwillige Einlagensicherung der privaten Banken.
So sichert ihr euch den Deal
Klickt auf den Aktionslink und wählt auf der Postbank-Seite Jetzt online abschließen. Gebt euren Anlagebetrag ab 2.500 Euro ein und füllt den Online-Antrag aus. Legitimiert wird per Video-Ident über Smartphone oder PC. Danach überweist ihr den Betrag in einer Summe, und ab Eingang läuft der feste Zins.
Häufige Fragen
- 💶 Wie hoch ist der Zins beim Postbank Zinssparen? Für Neugeld 3,25 % p. a. fest für 12 Monate. Bestandsgeld bekommt 2,60 % für 12 Monate, bei 60 bis 96 Monaten ebenfalls 3,25 %.
- 💰 Wie viel muss ich mindestens anlegen? Mindestens 2.500 Euro, beim Neugeld-Angebot höchstens 250.000 Euro. Der Betrag wird in einer Summe eingezahlt.
- 🔄 Was zählt als Neugeld? Geld, das nicht bereits auf Konten oder in Depots der Deutsche Bank Gruppe liegt, also auch nicht bei Deutscher Bank, norisbank, BHW oder DWS.
- 📅 Komme ich vorzeitig an mein Geld? Nein, während der Festzinsdauer ist keine Verfügung möglich. Danach gilt eine Kündigungsfrist von drei Monaten zum Festzinsende, sonst verlängert sich die Anlage automatisch.
- 🧾 Was bringen 10.000 Euro? 325 Euro Zinsen nach zwölf Monaten vor Steuern. Innerhalb des Sparerpauschbetrags bleiben sie mit Freistellungsauftrag steuerfrei.
Fazit
Mit 3,25 % für zwölf Monate legt die Postbank beim Neugeld noch einmal nach. Für alle, die frisches Geld ohne Risiko für ein Jahr parken wollen, ist das eine solide Option von einer großen Marke. Wer schon Geld bei der Deutsche Bank Gruppe hat, profitiert dagegen nicht. Und denkt an die Kündigung drei Monate vor Ablauf, sonst läuft die Anlage zum dann gültigen Zins einfach weiter.
Wenn du über einen Link auf dieser Seite ein Produkt kaufst, erhalten wir oftmals eine kleine Provision als Vergütung. Für dich entstehen dabei keinerlei Mehrkosten und dir bleibt frei wo du bestellst. Diese Provisionen haben in keinem Fall Auswirkung auf unsere Beiträge. Zu den Partnerprogrammen und Partnerschaften gehört unter anderem eBay und das Amazon PartnerNet. Als Amazon-Partner verdienen wir an qualifizierten Verkäufen.
harrytrade
 harrytrade
 02.10.2026, 09:26 #Jetzt mal ganz ehrlich: Mit einem Tagesgeld Aktionszins bekommt man aktuell deutlich mehr und bleibt flexibel. Bei 3,3% Inflationsrate wird ja zudem auch schon das Kapital weg gefressen. Und sollte dich das Zinsumfeld ändern, dann kann es sich lohnen, sich den Zins über ein Festgeld noch für einen Zeitraum zu sichern.