Kontoprämie versteuern 2026: Die 256-Euro-Falle einfach erklärt
Eine Kontoprämie müsst ihr versteuern, sobald alle solchen Prämien zusammen im Kalenderjahr 256 Euro erreichen — und dann nicht nur den Teil über 256 Euro, sondern den kompletten Betrag. Bleibt ihr darunter, ist die Prämie komplett steuerfrei. Das klingt nach einem Detail, entscheidet aber darüber, ob ihr aus einer 250-Euro-Wechselprämie netto 250 Euro oder nur rund 160 Euro behaltet. Dieser Ratgeber zeigt euch, wie die Freigrenze funktioniert, welche Banken den Steuer-Passus selbst abdrucken und wie ihr legal das Maximum herausholt — Stand: Juni 2026.
📌 Das Wichtigste in Kürze
- ✅ Konto- und Wechselprämien zählen als „sonstige Einkünfte“ nach § 22 Nr. 3 EStG — steuerfrei bis 255 Euro pro Jahr.
- ✅ Ab 256 Euro im Kalenderjahr wird der gesamte Betrag steuerpflichtig (Freigrenze, kein Freibetrag).
- ✅ Die Bank zieht meist keine Steuer ab — ihr müsst die Prämie selbst in der Anlage SO angeben.
- ✅ Tipp: Prämien über zwei Kalenderjahre strecken oder auf beide Ehepartner aufteilen — die Grenze gilt pro Person.
📌 Anzeige / Transparenz: Dieser Artikel enthält Partner-Links. Eröffnet ihr über einen solchen Link ein Konto, erhalten wir eine kleine Provision. Für euch ändert sich an den Konditionen nichts. Dieser Ratgeber ist außerdem keine Steuerberatung.
Müsst ihr eure Kontoprämie überhaupt versteuern?
Symbolbild — KI-generiert / MonsterDealz
Ja — aber nur, wenn ihr im Kalenderjahr 256 Euro oder mehr an solchen Prämien einsammelt. Eine einzelne Wechselprämie von 100 oder 200 Euro bleibt damit fast immer steuerfrei. Das Finanzamt ordnet Bankprämien für die Eröffnung eines Girokontos oder die Übertragung eines Depots den „Einkünften aus sonstigen Leistungen“ nach § 22 Nr. 3 EStG zu.
Wichtig ist die Summe, nicht die einzelne Prämie. Wer 2026 bei drei Banken je 100 Euro kassiert, liegt mit 300 Euro über der Grenze — und versteuert alle 300 Euro. Wer dagegen nur eine 200-Euro-Prämie holt, zahlt keinen Cent. Für diesen Ratgeber hat unsere Redaktion die aktuellen Teilnahmebedingungen mehrerer Banken sowie die Vorgaben aus § 22 EStG und dem BMF-Schreiben zur Abgeltungsteuer ausgewertet.
Was bedeutet die 256-Euro-Freigrenze genau?
Die 256-Euro-Marke ist eine Freigrenze, kein Freibetrag — und dieser Unterschied kostet im Zweifel bares Geld. Bei einer Freigrenze gilt: Liegt ihr auch nur einen Euro darüber, wird der komplette Betrag steuerpflichtig. Bei einem Freibetrag (wie dem Sparer-Pauschbetrag) wäre dagegen nur der übersteigende Teil betroffen.
Das Rechenbeispiel macht es deutlich:
- 255 Euro Prämien im Jahr: komplett steuerfrei — ihr behaltet 255 Euro.
- 256 Euro Prämien im Jahr: der gesamte Betrag ist steuerpflichtig. Bei einem persönlichen Steuersatz von 35 Prozent bleiben netto nur rund 166 Euro.
Ein einziger Euro mehr kann also fast 90 Euro Steuer auslösen. Maßgeblich ist immer die Summe aller sonstigen Leistungen eines Kalenderjahres — dazu zählen neben Bankprämien zum Beispiel auch Einnahmen aus gelegentlicher Vermietung oder die THG-Quote fürs E-Auto. Die Freigrenze von 256 Euro gilt 2026 unverändert.
§ 22 Nr. 3 EStG oder § 20 EStG — wovon hängt das ab?
Entscheidend ist, wofür die Bank zahlt: Für die reine Konto- oder Depoteröffnung greift § 22 Nr. 3 EStG mit der 256-Euro-Freigrenze. Wird die Prämie dagegen als Zinsersatz oder Guthabenverzinsung gezahlt, ist sie ein Kapitalertrag nach § 20 EStG — dann gilt der Sparer-Pauschbetrag von 1.000 Euro (2.000 Euro bei Zusammenveranlagung) und die Bank führt automatisch Abgeltungsteuer ab.
Eine Sonderregel betrifft Depotwechsel: Zahlt eine Bank die Prämie unter der Bedingung, dass ihr das Geld sofort in Wertpapiere anlegt, mindert die Prämie laut BMF die Anschaffungskosten dieser Wertpapiere. Versteuert wird sie dann erst beim späteren Verkauf — nicht über die Freigrenze. Bei reinen Bar- oder Sachprämien für die Kontoeröffnung bleibt es dagegen bei § 22 Nr. 3 EStG.
Übrigens: Sachprämien wie ein Tablet zählen mit ihrem üblichen Verkaufspreis. Reine Rabatte — etwa vergünstigte Orderkosten für eine bestimmte Zahl an Trades — gelten dagegen als steuerfrei und belasten die Freigrenze nicht.
Welche Banken nutzen den Steuer-Passus?
Symbolbild — KI-generiert / MonsterDealz
Viele große Direktbanken drucken den 256-Euro-Hinweis direkt in ihre Werbe- und Teilnahmebedingungen. Der von euch genannte Passus stammt nahezu wörtlich aus den Bedingungen von ING und 1822direkt: Die Prämie ist steuerfrei, solange die sonstigen Einkünfte nach § 22 Nr. 3 EStG inklusive dieser Prämie unter 256 Euro im Kalenderjahr bleiben — und die persönlichen Folgen sollt ihr mit eurem Steuerberater abstimmen.
Diese Institute verwenden 2026 einen vergleichbaren Hinweis:
- ING: klassischer Wortlaut, aktuell rund 200 Euro fürs Girokonto bei monatlichem Geldeingang.
- 1822direkt: wortgleicher Passus, Prämie zuletzt bis zu 125 Euro plus Empfehlungsbonus.
- TARGOBANK: Depotwechselprämie mit explizitem § 22 Nr. 3-Hinweis und der 256-Euro-Grenze.
- norisbank: nennt die Barprämie ausdrücklich „sonstige Einkünfte“ mit 256-Euro-Freigrenze.
- comdirect / Commerzbank: Giro- und Kunden-werben-Kunden-Prämien mit 256-Euro-Hinweis.
- Consorsbank: nutzt nicht die Freigrenzen-Logik, sondern zieht bei Depotprämien direkt Kapitalertragsteuer ab.
Der Hinweis ist also kein Bank-Spleen, sondern korrekte Anwendung des Steuerrechts. Eine aktuelle Übersicht passender Konten findet ihr in unserer Girokonto- & Tagesgeld-Kategorie.
🔥 Unser Deal-Tipp
- norisbank Top-Girokonto: 120 € Prämie + Tagesgeld-Zinsen
- 120 € Prämie unter 256 € = steuerfrei
- Eine einzelne 120-Euro-Prämie bleibt komplett unter der Freigrenze — ihr behaltet die vollen 120 Euro, ohne Eintrag in der Steuererklärung.
- Zum Deal →
Wer zieht die Steuer ab — die Bank oder ihr selbst?
Bei klassischen Giro- und Depotprämien zieht die Bank in der Regel keine Steuer ab — die Verantwortung liegt bei euch. Überschreitet ihr die 256-Euro-Grenze, tragt ihr die Summe selbst in die Anlage SO („Sonstige Einkünfte“) eurer Steuererklärung ein. Die Einnahmen kommen in die entsprechende Zeile für Leistungen nach § 22 Nr. 3 EStG.
Anders bei Kapitalerträgen: Hat die Bank die Prämie als Zinsersatz eingestuft, behält sie die Abgeltungsteuer automatisch ein, und ihr müsst nichts weiter tun. Aufpassen solltet ihr bei der Consorsbank und bei comdirect-Depotprämien zur Direktinvestition — hier kann bereits Kapitalertragsteuer abgezogen worden sein. Gebt ihr die Prämie dann zusätzlich in der Anlage SO an, droht eine doppelte Versteuerung. Im Zweifel lohnt der Blick in die Steuerbescheinigung der Bank.
Verschweigen ist keine gute Idee: Das Finanzamt erhält über Kontrollmitteilungen Kenntnis von solchen Zahlungen. Wer oberhalb der Freigrenze nichts angibt, riskiert den Vorwurf der Steuerverkürzung.
So holt ihr legal das Maximum aus der Freigrenze
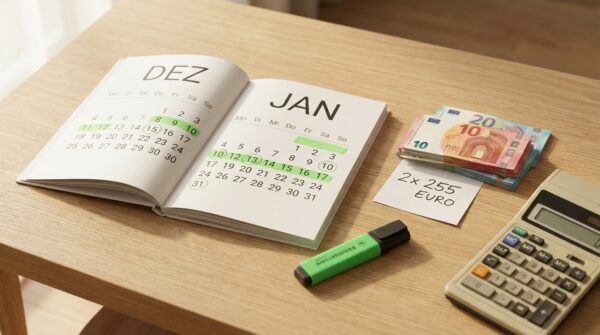
Symbolbild — KI-generiert / MonsterDealz
Mit etwas Planung bleibt ihr legal unter der Grenze und kassiert trotzdem mehrere Prämien. Der wichtigste Hebel ist der Zeitpunkt: Wer eine Prämie auf den Dezember und die nächste auf den Januar legt, nutzt die Freigrenze in zwei Kalenderjahren — also zweimal 255 Euro statt einmal.
Diese vier Strategien funktionieren in der Praxis:
- Über Kalenderjahre strecken: Prämien-Auszahlungen so timen, dass pro Jahr unter 256 Euro zusammenkommen.
- Auf Ehepartner aufteilen: Die Freigrenze gilt pro Person — ein Paar kann je ein Konto auf einen Partner eröffnen und so 2 × 255 Euro steuerfrei vereinnahmen.
- Rabatte statt Bargeld wählen: Bietet die Bank ein Wahlrecht, sind Order-Rabatte steuerfrei und belasten die Freigrenze nicht.
- Werbungskosten abziehen: Porto oder Fahrtkosten mindern den steuerpflichtigen Saldo — maßgeblich ist Einnahme minus Kosten.
Ein Wort zur Vorsicht: Wer Jahr für Jahr systematisch Dutzende Konten eröffnet und vierstellige Prämiensummen einstreicht, riskiert die Einstufung als gewerbliche Tätigkeit. Spätestens dann gehört das Thema in die Hände eines Steuerberaters. Wer regelmäßig Konten wechselt, sollte zusätzlich seinen SCHUFA-Score im Blick behalten und gezielt optimieren — viele parallele Kontoeröffnungen und -kündigungen können sich auf den Score auswirken.
Wer die Freigrenze über mehrere Jahre nutzen will, wechselt regelmäßig die Bank. Wie das ohne Lücke bei Lastschriften und Daueraufträgen gelingt, steht im Ratgeber Bank wechseln.
Vor- & Nachteile im Überblick
| ✅ Vorteile | ❌ Nachteile |
| Bis 255 Euro pro Jahr komplett steuerfrei | Ab 256 Euro wird der ganze Betrag steuerpflichtig |
| Freigrenze gilt pro Person — Aufteilung möglich | Selbstdeklaration in Anlage SO nötig |
| Rabatte statt Bargeld bleiben steuerfrei | Doppelversteuerung bei Depotprämien möglich |
| Über zwei Kalenderjahre doppelt nutzbar | Serielles Kontohopping kann gewerblich werden |
Häufige Fragen zur Versteuerung von Kontoprämien
Ist eine Kontoprämie von 100 Euro steuerfrei?
Ja, eine einzelne Prämie von 100 Euro ist steuerfrei, solange ihr im selben Kalenderjahr nicht zusätzlich weitere sonstige Leistungen über 155 Euro habt. Erst die Summe aller solchen Einnahmen entscheidet — ab 256 Euro insgesamt wird alles steuerpflichtig.
Was ist der Unterschied zwischen Freigrenze und Freibetrag?
Bei der Freigrenze von 256 Euro ist ab dem Überschreiten der gesamte Betrag steuerpflichtig. Bei einem Freibetrag — etwa dem Sparer-Pauschbetrag von 1.000 Euro — bleibt der Betrag bis zur Grenze frei, und nur der übersteigende Teil wird versteuert.
Wo trage ich die Kontoprämie in der Steuererklärung ein?
Übersteigt ihr die 256-Euro-Grenze, gehört die Summe in die Anlage SO unter „Leistungen“ nach § 22 Nr. 3 EStG. Liegt ihr darunter, müsst ihr nichts angeben. Werbungskosten wie Porto dürft ihr von den Einnahmen abziehen.
Zieht die Bank die Steuer automatisch ab?
Bei klassischen Giro- und Depotprämien meist nicht — ihr seid selbst verantwortlich. Wird die Prämie dagegen als Kapitalertrag eingestuft (Zinsersatz), behält die Bank die Abgeltungsteuer automatisch ein. Bei manchen Depotprämien zieht die Bank ebenfalls direkt Steuer ab.
Wie versteuere ich eine Sachprämie wie ein Tablet?
Eine Sachprämie zählt mit ihrem üblichen Verkaufspreis (gemeiner Wert) als sonstige Einnahme. Dieser Wert fließt genauso in die 256-Euro-Freigrenze ein wie eine Barprämie. Reine Rabatte auf Gebühren oder Orderkosten bleiben dagegen steuerfrei.
Darf ich mehrere Kontoprämien im selben Jahr kassieren?
Ja, das ist erlaubt — ihr müsst nur die Summe im Blick behalten. Liegen alle Prämien zusammen unter 256 Euro, bleibt alles steuerfrei. Darüber wird der komplette Betrag versteuert. Eine Aufteilung auf zwei Jahre oder beide Ehepartner umgeht das legal.
Kann häufiges Kontowechseln zum Problem werden?
Bei vereinzelten Wechseln nein. Wer aber systematisch und dauerhaft viele Konten zur Prämienjagd eröffnet, riskiert die Einstufung als gewerbliche Tätigkeit mit Gewerbe- und Umsatzsteuerpflicht. Außerdem können viele Kontoeröffnungen euren SCHUFA-Score beeinflussen.
Fazit: Mit Planung bleibt die Prämie steuerfrei
Kontoprämien sind eine der einfachsten Spar-Quellen — und für die meisten von euch bleiben sie komplett steuerfrei. Der entscheidende Punkt ist die 256-Euro-Freigrenze: Wer pro Kalenderjahr darunter bleibt, behält jeden Cent. Wer mehr kassiert, sollte die Prämien zeitlich strecken, auf den Partner aufteilen und ab 256 Euro sauber die Anlage SO ausfüllen.
- Unter 256 Euro/Jahr bleiben → steuerfrei, kein Aufwand.
- Über die Grenze? → ganzer Betrag in die Anlage SO, im Zweifel Steuerberater fragen.
- Strecken & aufteilen → zwei Jahre, zwei Personen = doppelte Freigrenze.
Die aktuell besten Konten mit Prämie sammeln wir laufend in unserer Girokonto- & Tagesgeld-Übersicht — und alle weiteren Spar-Themen findet ihr auf der MonsterDealz-Startseite.
Dieser Ratgeber wurde erstellt von Florian — Schnäppchen-Experte seit 2009, bekannt aus den Medien. Stand: Juni 2026.
Welche Programme überhaupt Prämien zahlen und wie schnell mehrere Werbungen die Freigrenze reißen, steht im Überblick Kunden werben Kunden.