Mit Apple Pay Geld abheben: Diese Banken machen 2026 mit
Ja, ihr könnt mit Apple Pay Geld abheben – aber nur an NFC-fähigen Geldautomaten und nur, wenn eure Bank die passende Karte für Apple Pay freigegeben hat. Mit Apple Pay Geld abheben bedeutet: Ihr haltet iPhone oder Apple Watch an das Kontaktlos-Symbol des Automaten statt die Karte einzustecken, gebt danach ganz normal eure Karten-PIN am Automaten ein und bekommt das Bargeld. Belegt ist das in Deutschland vor allem bei den Sparkassen, eingeschränkt bei der Commerzbank und bei N26 – bei ING, DKB, Deutscher Bank, Postbank und den Volksbanken ist die Girocard gar nicht erst in Apple Pay hinterlegbar. Stand: August 2026.
Das Wichtigste in Kürze
- Abheben klappt nur an Automaten mit Kontaktlos-Symbol – die Karte muss vorher in der Wallet-App liegen.
- Die PIN braucht ihr trotzdem: Face ID ersetzt am Geldautomaten nicht die Karten-PIN.
- Sparkassen unterstützen die digitale Sparkassen-Card in Apple Pay, ING, DKB und die Volksbanken die Girocard ausdrücklich nicht.
- Laut Bundesbank werden bereits 10 Prozent aller Zahlungen mobil abgewickelt – Apple Pay ist dabei Marktführer.
Anzeige / Transparenz: Dieser Artikel enthält Partner-Links. Kauft ihr über einen solchen Link, erhalten wir eine kleine Provision. Für euch bleibt der Preis identisch.
Wie könnt ihr mit Apple Pay Geld abheben – und was passiert dabei technisch?
Symbolbild — KI-generiert / MonsterDealz
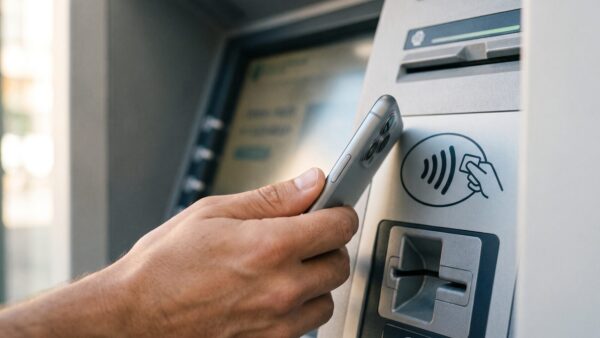
Technisch passiert am Geldautomaten exakt dasselbe wie an der Supermarktkasse: Das iPhone funkt die Kartendaten per NFC an den Automaten, statt dass ein Magnetstreifen oder Chip gelesen wird. Laut der Bundesbank-Studie „Zahlungsverhalten in Deutschland 2025″ werden inzwischen 10 Prozent aller Transaktionen mobil bezahlt, und 36 Prozent der Befragten haben mindestens einmal mit Smartphone oder Wearable gezahlt (Stand: Juli 2026).
NFC steht für Near Field Communication und arbeitet nur über wenige Zentimeter Abstand. Die Sparkasse beschreibt den Vorgang so, dass er „genauso wie beim Stecken der Sparkassen-Card in das Kartenlesegerät“ funktioniert – nur eben berührungslos.
Wichtig für das Verständnis: Apple Pay selbst ist kein Konto und kein Zahlungsmittel. Es ist eine Hülle für eure echte Karte. Wenn eure Bank die Karte nicht für Apple Pay freischaltet, gibt es auch nichts abzuheben. Und wenn der Automat kein NFC-Feld hat, hilft die schönste Wallet nichts.
Apple beschreibt die Sicherheitsmechanik dahinter so: Apple Pay benutze „eine gerätespezifische Nummer zusammen mit einem einzigartigen Transaktionscode“, weshalb die eigentliche Kartennummer „weder von Apple mit Händlern geteilt noch auf Apple Servern gespeichert“ werde (apple.com/de/apple-pay, Stand: August 2026). Genau diese Tokenisierung ist der Grund, warum am Automaten trotzdem die PIN verlangt wird – der Automat kennt eure echte Kartennummer nicht.
Welche Voraussetzungen braucht ihr für das kontaktlose Abheben?
Vier Dinge müssen zusammenkommen, und an genau einem davon scheitert es in der Praxis fast immer. Laut Bundesbank besitzen 98 Prozent der Befragten mindestens eine Debitkarte, davon 90 Prozent eine Girocard (Stand: Juli 2026) – ausgerechnet diese Karte ist aber nur bei wenigen Instituten in Apple Pay hinterlegbar.
- Passende Karte: Eine Karte, die eure Bank ausdrücklich für Apple Pay freigegeben hat – Girocard, Debit- oder Kreditkarte.
- Karte in der Wallet: Die Karte muss in der Wallet-App auf iPhone oder Apple Watch eingerichtet und von der Bank bestätigt sein.
- NFC-Automat: Der Geldautomat braucht ein Kontaktlos-Feld, erkennbar am Wellen-Symbol.
- Karten-PIN: Die PIN der physischen Karte – Face ID allein reicht am Automaten nicht.
Ein häufiges Missverständnis: Die Apple Card, Apples eigene Kreditkarte, hilft hier nicht weiter. Sie ist laut Apple ausschließlich „for qualifying applicants in the United States“ verfügbar und in Deutschland gar nicht erhältlich. Wer in deutschen Foren liest, man brauche „die Apple Card zum Abheben“, ist auf eine US-Quelle hereingefallen.
Für diesen Ratgeber hat unsere Redaktion die offiziellen Apple-Pay-Seiten von neun deutschen Instituten einzeln abgerufen und gegen die Bundesbank-Zahlen gespiegelt, statt sich auf Sekundärberichte zu verlassen. Das Ergebnis war ernüchternder als erwartet – dazu gleich mehr.
Welche deutschen Banken unterstützen das Abheben mit Apple Pay?
Symbolbild — KI-generiert / MonsterDealz
Belegbar unterstützen aktuell drei Institutsgruppen das Abheben per Apple Pay: Sparkassen, Commerzbank und N26. In unserem eigenen Beitrags-Inventar stehen 58 veröffentlichte Girokonto- und Kreditkarten-Aktionen (35 Girokonten, 24 Kreditkarten) – bei keiner einzigen davon war das kontaktlose Abheben ein beworbenes Merkmal (MonsterDealz-Beitragsdatenbank, Stand: August 2026). Das zeigt, wie wenig die Banken diese Funktion selbst als Argument nutzen.
MonsterDealz.de ist eine deutsche Deal-Community, die täglich geprüfte Schnäppchen kuratiert und aktive Mitglieder über das M-Coins-Bonusprogramm mit Amazon-Gutscheinen belohnt. Die folgende Übersicht beruht ausschließlich auf den offiziellen Bank-Seiten – wo eine Bank das Abheben nicht zusagt, steht das hier auch so.
- Sparkassen: Karte in Apple Pay: digitale Sparkassen-Card (Girocard) · Abheben: ja, an NFC-fähigen Sparkassen-Automaten · Beleg: sparkasse.de – Kundinnen und Kunden können „via Smartphone jetzt nicht nur kontaktlos in den Geschäften bezahlen, sondern auch kontaktlos am Geldautomaten Bargeld einzahlen oder abheben“.
- Commerzbank: Karte in Apple Pay: Girocard, Mastercard, Visa · Abheben: möglich, „wenn der Geldautomat eine kontaktlose Nutzung unterstützt (Infrastruktur weltweit derzeit erst im Aufbau)“ · Beleg: commerzbank.de.
- N26: Karte in Apple Pay: N26 Mastercard (auch virtuell) · Abheben: ja, „an Geldautomaten, die dies kontaktlos ermöglichen“ · Beleg: N26-Support.
- ING: Karte in Apple Pay: nur VISA Card (Debit) · Abheben: offiziell nicht zugesagt · Beleg: ing.de – „Die girocard [Debitkarte] wird nicht unterstützt.“
- DKB: Karte in Apple Pay: Visa Debit- und Kreditkarten · Abheben: offiziell nicht zugesagt, Girocard nicht genannt · Beleg: dkb.de.
- Volksbanken und Raiffeisenbanken: Karte in Apple Pay: Mastercard oder Visa · Abheben: offiziell nicht zugesagt · Beleg: vr.de – „Die girocard kann derzeit nicht für Apple Pay aktiviert werden.“
- Deutsche Bank und Postbank: Karte in Apple Pay: Mastercard-Produkte, keine Girocard · Abheben: auf den Deutsche-Bank- und Postbank-Seiten nicht erwähnt.
Auffällig ist die Bewegung bei der Girocard: Die Commerzbank hat sie erst im November 2024 für Apple Pay freigeschaltet – laut der Brancheninitiative girocard war es „von heute an möglich, die mobile girocard für Apple Pay zu nutzen“ (girocard.eu, 22.11.2024). Bei den Volksbanken läuft die digitale Girocard bis heute über die eigene Banking-App und nicht über Apple Pay.
Unser Rat: Verlasst euch nicht auf Foren-Aussagen, sondern öffnet die Wallet-App. Steht dort keine Karte, die eure Bank freigegeben hat, ist das Thema erledigt – und ein Kontowechsel möglicherweise die ehrlichere Lösung. Wie das geht, steht in unserem Ratgeber zum Bankwechsel.
Woran erkennt ihr einen NFC-fähigen Geldautomaten?
Ihr erkennt ihn am Wellen-Symbol, dem gleichen Zeichen wie auf kontaktlosen Karten. Die Stadtsparkasse München hat 2022 als eine der ersten 235 Geldautomaten im Geschäftsgebiet für kontaktlose Smartphone-Verfügungen freigeschaltet (Pressemitteilung, 04.05.2022) – ein guter Beleg dafür, dass die Umrüstung Automat für Automat läuft und nicht flächendeckend auf einen Schlag.
Eine belastbare bundesweite Zahl, wie viele der Geldautomaten in Deutschland NFC beherrschen, gibt es nicht. Weder Bundesbank noch Bankenverband noch der Sparkassenverband veröffentlichen dazu eine Quote. Der Sparkassenverband bleibt qualitativ und schreibt nur, bundesweit seien „bereits viele Geldautomaten für kontaktlose Smartphone-Verfügungen ausgestattet, Tendenz steigend“.
Zur Einordnung der Größenordnung: Laut Bundesbank gab es Anfang 2025 in Deutschland 49.459 Geldautomaten, Anfang 2023 waren es noch 51.825. Die Zahl der Automaten sinkt also, während der Anteil der NFC-fähigen darunter steigt.
Wer Zahlen genannt bekommt wie „60 Prozent aller Automaten“, sollte skeptisch bleiben: Solche Angaben kursieren in Ratgeber-Portalen, sind aber von keiner Primärquelle gedeckt. Wir nennen sie deshalb hier bewusst nicht als Fakt.
Wie hebt ihr Schritt für Schritt Geld mit Apple Pay ab?
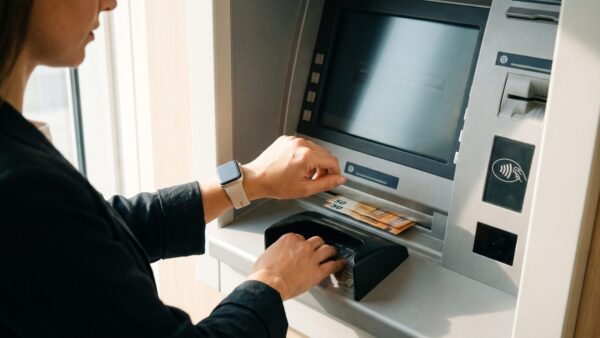
Illustration — KI-generiert / MonsterDealz
Der Ablauf besteht aus drei Schritten und dauert kaum länger als mit der Karte. Die Sparkasse Witten nennt für ihre NFC-Automaten drei mögliche Vorgänge – „Geld abheben, Geld einzahlen, Geld wechseln“ – und stellt klar, dass „für die o.g. Transaktionen jeweils die PIN der physischen Karte eingegeben werden“ muss (Stand: August 2026).
- Schritt 1: iPhone entsperren und an das Kontaktlos-Feld des Automaten halten. Bei der Apple Watch drückt ihr zweimal die Seitentaste und haltet das Display ans Feld.
- Schritt 2: Am Automaten den gewünschten Vorgang wählen, also „Geld auszahlen“.
- Schritt 3: Die Karten-PIN am PIN-Pad des Automaten eingeben und den Betrag bestätigen.
Zwei Details werden oft übersehen. Erstens: Liegen mehrere Karten in der Wallet, wählt ihr die richtige vor dem Anhalten aus – der Automat lässt sich nachträglich nicht umstimmen. Zweitens: Manche Automaten reagieren erst, wenn das iPhone flach und ruhig auf dem Feld liegt, nicht wenn ihr es in der Luft daran vorbeiführt.
Das Bargeld kommt danach aus demselben Schacht wie sonst auch. Einen Beleg gibt es auf Wunsch weiterhin gedruckt – die Wallet zeigt die Abhebung zusätzlich in der Transaktionsliste der Karte an.
Welche Limits und Gebühren gelten beim Abheben mit Apple Pay?
Es gelten exakt dieselben Limits und Gebühren wie mit der Plastikkarte – Apple Pay ändert daran nichts. Laut Bundesbank zahlen nur 13 Prozent der Befragten an ihrem hauptsächlich genutzten Geldautomaten überhaupt Gebühren (Stand: Juli 2026); teuer wird es fast nur an fremden Automaten außerhalb des eigenen Verbunds.
Der tägliche Verfügungsrahmen kommt von eurer Bank, nicht von Apple. Bei Girokonten liegt er üblicherweise zwischen 500 und 1.000 Euro pro Tag, lässt sich im Online-Banking aber bei vielen Instituten anpassen. Die 50-Euro-Grenze, ab der beim kontaktlosen Bezahlen eine PIN fällig wird, spielt am Geldautomaten keine Rolle: Dort ist die PIN immer Pflicht.
Was ihr sparen könnt, entscheidet sich also nicht an der Wallet, sondern am Konto. Ein Girokonto ohne Kontoführungsgebühr und mit kostenlosem Bargeldbezug ist der eigentliche Hebel – unser Vergleich zum kostenlosen Girokonto zeigt, worauf ihr dabei achten müsst.
Ein Sonderfall sind Prepaid-Karten: Sie lassen sich bei manchen Anbietern ebenfalls in Apple Pay hinterlegen, haben aber oft eigene Abhebe-Entgelte pro Vorgang. Wie ihr die vergleicht, steht in unserem Ratgeber zur Prepaid-Kreditkarte.
Könnt ihr mit Apple Pay auch im Supermarkt Bargeld bekommen?
Die Bargeldauszahlung an der Ladenkasse läuft in Deutschland über die Girocard und einen Mindesteinkauf – ob das Kassensystem dabei auch die digitale Girocard aus der Wallet akzeptiert, unterscheidet sich von Händler zu Händler. Laut Bundesbank nutzen zwar immer mehr Menschen die Ladenkasse zum Abheben, „über 80 Prozent des benötigten Bargelds“ kommen aber nach wie vor aus Geldautomaten (Stand: Juli 2026).
Verlässlich ist an der Kasse deshalb weiterhin die physische Karte. Wer sich auf das iPhone verlässt, sollte vorher an der Kasse nachfragen – ein „geht bei uns nicht“ mitten im Bezahlvorgang ist unangenehm, weil der Einkauf dann schon gebucht ist.
Die Auszahlungsbeträge sind ohnehin gedeckelt: Üblich sind 200 Euro pro Vorgang, je nach Kette ab einem Mindesteinkauf zwischen 0,01 und 20 Euro. Für größere Beträge führt kein Weg am Geldautomaten vorbei.
Praktisch bleibt die Kasse trotzdem, weil die Öffnungszeiten länger sind als die vieler Bankfilialen und die Auszahlung in der Regel nichts kostet, solange ihr ohnehin einkauft.
Ist Apple Pay am Geldautomaten sicherer als die Plastikkarte?
Symbolbild — KI-generiert / MonsterDealz
Ja, in mehreren Punkten sogar deutlich – und das ist keine Herstellerwerbung, sondern die Einschätzung der Verbraucherzentrale mit Stand April 2023. Sie formuliert es so: Beim mobilen Bezahlen „sind Sie besser gegen Missbrauch geschützt als mit der Plastikkarte“ – und der vorherrschende technische Standard, das mit NFC ausgestattete Smartphone, sei „eine vergleichsweise sichere Technologie“ (Verbraucherzentrale, Stand: April 2023).
Der größte Vorteil am Automaten ist banal, aber wirksam: Es steckt keine Karte im Schlitz. Skimming-Aufsätze, die den Magnetstreifen auslesen, laufen ins Leere, weil gar kein Streifen gelesen wird. Und das iPhone gibt die Kartendaten nur nach Face ID, Touch ID oder Code frei.
Bleibt das klassische Risiko: die PIN-Eingabe am Automaten. Die schaut euch niemand über die Wallet ab, sondern über die Schulter. Verdeckt das Tastenfeld deshalb genauso konsequent wie mit Karte.
Geht das iPhone verloren, greift dieselbe Haftungsregel wie bei der Karte. Die Verbraucherzentrale weist darauf hin: „Bei Diebstahl könnten Sie unter Umständen bis zu einer Höhe bis zu 50 Euro bis zur Meldung des Verlustes haften“ (Stand: Dezember 2025). Der Sperrnotruf 116 116 ist rund um die Uhr erreichbar – zusätzlich lässt sich die Karte über „Wo ist?“ aus der Ferne aus der Wallet entfernen.
Was tun, wenn der Automat „Karte nicht akzeptiert“ meldet?
In den allermeisten Fällen liegt es nicht am iPhone, sondern an der Karte oder am Automaten. Laut Bundesbank berichtet rund ein Viertel der Befragten, im letzten Monat nicht überall wie gewünscht bargeldlos bezahlt haben zu können (Stand: Juli 2026) – Fehlermeldungen sind also kein Einzelfall und selten euer Fehler.
Arbeitet die Ursachen in dieser Reihenfolge ab:
- Falsche Karte aktiv: In der Wallet liegt eine Kreditkarte vorn, der Automat will aber eine Debitkarte. Karte wechseln und erneut anhalten.
- Automat ohne NFC: Kein Wellen-Symbol am Gerät? Dann funktioniert es an diesem Automaten grundsätzlich nicht.
- Fremdautomat: Viele Institute geben das kontaktlose Abheben nur an den eigenen Automaten frei. Bei einer Sparkassen-Card also einen Sparkassen-Automaten suchen.
- Karte nicht vollständig aktiviert: Die digitale Karte muss von der Bank bestätigt sein – bei den Sparkassen läuft das über die Freigabe per pushTAN in der Banking-App.
- NFC blockiert: Dicke Hülle, Metallplatte für Magnethalterungen oder ein zweites NFC-Medium direkt dahinter stören das Feld.
Hilft nichts davon, greift der unspektakulärste Trick: die physische Karte einstecken. Genau deshalb bleibt sie fürs Erste im Portemonnaie – das kontaktlose Abheben ist eine Bequemlichkeit, kein Ersatz.
Funktioniert das Abheben mit Apple Pay auch im Ausland?
Im Ausland entscheidet die Karte, nicht die Wallet – und genau da liegt das Problem. Laut Bundesbank dominiert in Deutschland die Girocard mit 90 Prozent Verbreitung unter den Debitkarten (Stand: Juli 2026), doch die Girocard ist außerhalb Deutschlands kaum akzeptiert.
Für Abhebungen im Ausland braucht ihr deshalb eine Visa- oder Mastercard-Debit- beziehungsweise Kreditkarte in der Wallet. Diese Karten funktionieren an ausländischen NFC-Automaten grundsätzlich genauso – vorausgesetzt, der Automat unterstützt kontaktlose Auszahlungen, was außerhalb Europas noch seltener ist.
Rechnet außerdem mit Kosten: Fremdwährungsentgelte von etwa 1,75 Prozent, Automatenentgelte des Betreibers und teils ein pauschales Auslandsentgelt der eigenen Bank. Ob ihr per Karte oder per iPhone abhebt, ändert daran nichts.
Ein praktischer Hinweis für die Reise: Lehnt am Automaten die angebotene Umrechnung in Euro ab und lasst in Landeswährung abrechnen. Der Kurs des Automatenbetreibers ist fast immer schlechter als der eurer Bank.
Worin unterscheidet sich Apple Pay von Google Pay beim Abheben?
Der entscheidende Unterschied ist die Girocard. Laut Bundesbank nutzen 40 Prozent der mobil Bezahlenden üblicherweise Apple Pay, womit Apple Pay „weiterhin klarer Marktführer“ ist – Google Pay folgt dahinter (Stand: Juli 2026). Beim Geldabheben liegt Apple aber aus einem strukturellen Grund vorn.
Die Sparkassen geben ihre digitale Sparkassen-Card für die Apple Wallet frei, für Android dagegen nur über die eigene App „Mobiles Bezahlen“ – nicht über Google Pay. Wer ein Android-Gerät nutzt und mit der Girocard abheben will, braucht also die Bank-App, nicht die Google-Wallet.
- Apple Pay: Girocard bei Sparkassen und Commerzbank hinterlegbar, Abheben an NFC-Automaten dieser Institute möglich.
- Google Pay: Girocard in Deutschland nicht hinterlegbar – nur Kredit- und Debitkarten der Kartennetzwerke.
- Bank-Apps (Android): „Mobiles Bezahlen“ der Sparkassen und die VR Banking App bilden die digitale Girocard ab, inklusive Automatenfunktion bei den Sparkassen.
- Apple Watch und Wearables: Bei Apple Pay sind Uhren gleichberechtigt, bei Bank-Apps oft nicht.
Für iPhone-Besitzer heißt das unter dem Strich: Ihr habt beim kontaktlosen Abheben in Deutschland derzeit die etwas bessere Ausgangslage – allerdings nur, wenn ihr bei der richtigen Bank seid.
Vor- & Nachteile im Überblick
Vier klare Vorteile stehen vier ebenso klaren Einschränkungen gegenüber. Da laut Bundesbank weiterhin über 80 Prozent des Bargelds aus Geldautomaten stammen (Stand: Juli 2026), lohnt die nüchterne Abwägung.
| Vorteile | Nachteile |
|---|---|
| Kein Kartenschlitz, damit kein Skimming-Risiko | Nur an Automaten mit Kontaktlos-Symbol |
| Karte kann zu Hause bleiben | Girocard bei ING, DKB und VR nicht in Apple Pay |
| Freigabe erst nach Face ID oder Touch ID | Karten-PIN bleibt trotzdem Pflicht |
| Funktioniert auch mit der Apple Watch | Leerer Akku heißt kein Bargeld |
Häufige Fragen zum Geldabheben mit Apple Pay
Diese Fragen erreichen uns am häufigsten – die Antworten stützen sich auf die offiziellen Bank-Angaben und die Bundesbank-Studie mit Stand Juli 2026.
Kann man mit Apple Pay Geld abheben?
Ja, an NFC-fähigen Geldautomaten. Ihr haltet iPhone oder Apple Watch an das Kontaktlos-Feld, wählt „Geld auszahlen“ und gebt die Karten-PIN ein. Voraussetzung ist, dass eure Bank die passende Karte für Apple Pay freigegeben hat. Belegt ist das in Deutschland vor allem bei den Sparkassen, außerdem bei der Commerzbank und bei N26.
Funktioniert Apple Pay am Geldautomaten der Sparkasse?
Ja. Die Sparkassen geben die digitale Sparkassen-Card für die Apple-Wallet-App frei, und an NFC-fähigen Sparkassen-Automaten sind damit laut Sparkassenverband Auszahlung, Einzahlung und Geldwechsel möglich. Nicht jeder Automat ist umgerüstet – ihr erkennt die passenden Geräte am Kontaktlossymbol neben dem Kartenschlitz.
Kann ich mit der DKB-Girocard über Apple Pay abheben?
Nein. Die DKB nennt auf ihrer Apple-Pay-Seite ausschließlich Visa-Debit- und Visa-Kreditkarten, die Girocard ist dort nicht hinterlegbar. Ein Abheben am Automaten wird von der DKB offiziell nicht zugesagt. Dasselbe gilt für die ING, die die Girocard für Apple Pay ausdrücklich ausschließt, und für die Volksbanken und Raiffeisenbanken.
Brauche ich am Automaten trotzdem meine PIN?
Ja, immer. Face ID oder Touch ID geben nur die Karte auf dem iPhone frei, nicht die Auszahlung. Die Sparkasse Witten schreibt dazu ausdrücklich, dass für Abheben, Einzahlen und Wechseln „jeweils die PIN der physischen Karte eingegeben werden“ muss. Die 50-Euro-Grenze für PIN-freies Bezahlen gilt am Geldautomaten nicht.
Was kostet das Abheben mit Apple Pay?
Genauso viel wie mit der Karte, nämlich in der Regel nichts. Apple erhebt für Apple Pay keine Gebühr. Laut Bundesbank zahlen 13 Prozent der Befragten an ihrem hauptsächlich genutzten Automaten Entgelte – das betrifft vor allem Fremdautomaten außerhalb des eigenen Bankenverbunds. Entscheidend ist also euer Kontomodell, nicht die Wallet.
Geht das Abheben auch mit der Apple Watch?
Ja, sofern die Karte auch auf der Uhr eingerichtet ist. Ihr drückt zweimal die Seitentaste der Watch und haltet das Display an das Kontaktlos-Feld des Automaten. Danach folgt wie üblich die PIN-Eingabe am Automaten. Praktisch ist das vor allem beim Sport, wenn weder Karte noch iPhone dabei sind.
Kann ich mit Apple Pay auch Geld einzahlen?
Bei den Sparkassen ja: An NFC-fähigen Automaten sind laut Sparkasse Witten „Geld abheben, Geld einzahlen, Geld wechseln“ möglich. Andere Institute sagen die Einzahlung per Wallet nicht zu. Der Ablauf ist identisch – Smartphone anhalten, Vorgang wählen, PIN eingeben und die Scheine einlegen.
Was mache ich, wenn ich mein iPhone verliere?
Sperrt die Karte über den Sperrnotruf 116 116 und entfernt sie zusätzlich per „Wo ist?“ aus der Ferne aus der Wallet. Die Verbraucherzentrale weist darauf hin, dass ihr bis zur Verlustmeldung unter Umständen bis zu 50 Euro haften könnt. Danach ist die tokenisierte Karte auf dem Gerät wertlos, die physische Karte bleibt davon unberührt.
Fazit: Für wen lohnt sich das Abheben ohne Karte?
Mit Apple Pay Geld abheben lohnt sich vor allem für Sparkassen-Kunden – bei den übrigen großen Instituten ist die Funktion entweder gar nicht vorgesehen oder offiziell nicht zugesagt. Da laut Bundesbank die Zahl der Geldautomaten von 51.825 Anfang 2023 auf 49.459 Anfang 2025 gesunken ist, wird die Frage, wo ihr überhaupt an Bargeld kommt, ohnehin wichtiger als die, womit ihr es abhebt.
- Erst die Bank prüfen: Liegt keine passende Karte in der Wallet, erübrigt sich alles Weitere.
- Karte trotzdem mitnehmen: Solange nicht jeder Automat NFC kann, bleibt die Plastikkarte das Sicherheitsnetz.
- Am Konto sparen, nicht an der Technik: Gebührenfreies Abheben hängt am Kontomodell, nicht an Apple Pay.
Wenn ihr ohnehin gerade über eure Bankverbindung nachdenkt: Auf MonsterDealz.de sammeln wir laufend Girokonto- und Kreditkarten-Aktionen mit Prämie. Passend dazu bündelt unser Überblick zum Sparen rund um Apple die Möglichkeiten rund um iPhone, Zubehör und Dienste, und im Schnäppchen-Kalender steht, wann sich das Warten auf eine Aktion lohnt.
